
Банкротство физического лица: преимущества и недостатки процедуры | |||||||||||||||
Банкротство физических лиц позволяет законно списать непосильные долги, но требует предварительной оценки рисков потери имущества и временных ограниче
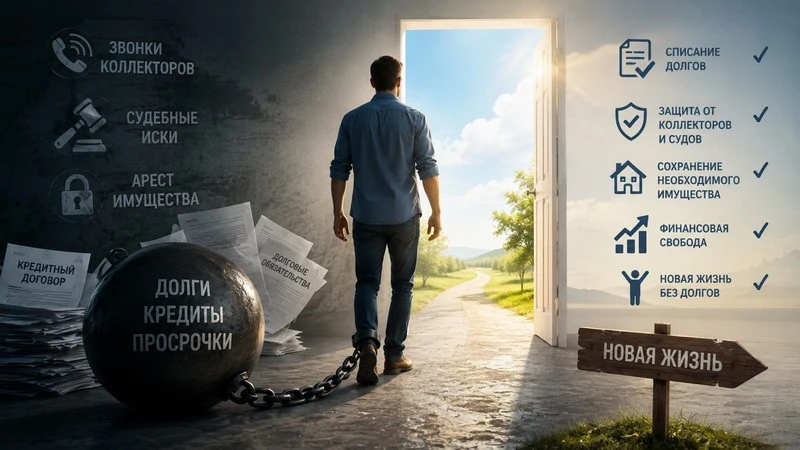
Когда долгов становится слишком много, а ежемесячные платежи уже невозможно вносить без ущерба для обычной жизни, банкротство физического лица может стать способом выбраться из финансового тупика. Это не простое списание кредитов по желанию должника, а предусмотренная законом процедура, в рамках которой оцениваются его доходы, имущество и обязательства. В зависимости от ситуации дело может проходить через реструктуризацию долгов, реализацию имущества или мировое соглашение. Что дает банкротство должникуГлавное преимущество процедуры — возможность решить проблему непосильной задолженности законным способом. В какую сумму это обойдется, поможет заранее рассчитать калькулятор банкротства. После завершения гражданин в предусмотренных законом случаях освобождается от дальнейшего исполнения списанных обязательств. Еще один важный момент — защита от постоянного роста задолженности. При внесудебном банкротстве, например, после включения сведений о начале процедуры в реестр прекращается начисление неустоек, штрафов и процентов по большинству обязательств, подпадающих под процедуру. К основным преимуществам банкротства можно отнести:
При этом банкротство не означает, что человек автоматически сохраняет все свое имущество. В процедуре реализации имущество должника может продаваться для расчетов с кредиторами, за исключением имущества, на которое взыскание не может быть обращено по закону. Поэтому перед подачей заявления важно оценить возможные последствия.
Какие есть недостаткиУ банкротства есть и обратная сторона. Прежде всего, процедура требует времени, сбора документов и соблюдения установленных правил. При судебном банкротстве финансовое положение человека рассматривается достаточно подробно, а распоряжение имуществом и денежными средствами может быть ограничено в соответствии с процедурой. Кроме того, статус банкрота влияет на возможность пользоваться кредитными продуктами в будущем. В течение пяти лет после завершения процедуры гражданин при оформлении кредитного договора или займа обязан сообщать о факте своего банкротства. Среди основных недостатков можно выделить:
Основные отличия судебного и внесудебного банкротстваВажно учитывать и то, что банкротство не является универсальным способом избавиться абсолютно от всех обязательств. Некоторые виды долгов по закону не подлежат списанию, поэтому перед началом процедуры пригодится бесплатная консультация по банкротству, где разъяснят, какие именно требования могут быть прекращены, а какие сохранятся.
ЗаключениеПеред обращением в суд или началом внесудебной процедуры полезно сопоставить сумму долгов, доходы, имущество и возможные последствия. Особенно важно проверить, подходит ли конкретная ситуация под условия внесудебного банкротства, поскольку такая процедура доступна не всем категориям должников. Частые вопросы (FAQ)Какие долги не списываются при банкротстве физических лиц?По закону нельзя списать алименты, возмещение вреда жизни и здоровью, а также долги по зарплате сотрудникам. Эти обязательства останутся за должником даже после успешного завершения процедуры. Заберут ли у меня единственное жилье при банкротстве?Единственное жилье обладает исполнительским иммунитетом, поэтому его не заберут при реализации имущества. Исключением является только недвижимость, которая находится в ипотечном залоге у банка. Можно ли выезжать за границу во время процедуры банкротства?Во время судебного процесса суд может временно ограничить право на выезд за рубеж по ходатайству кредиторов. После завершения дела все запреты снимаются, и гражданин может свободно путешествовать. Узнает ли работодатель о том, что я прохожу процедуру банкротства?Вся информация о банкротстве публикуется в открытых официальных реестрах. Финансовый управляющий также связывается с работодателем, чтобы перенаправлять ваш доход на специальный счет. Могут ли родственники пострадать из-за моего банкротства?Личные долги гражданина не переходят на родственников, если они не выступали поручителями или созаемщиками. Однако совместно нажитое в браке имущество может быть частично реализовано с торгов.
| |||||||||||||||
| Комментариев: 0 | |
